보도 기준일: 2026-10-23 · 자료 확인: 2026-10-24 (한국 시간). 가격·잔액·상품 조건은 인용한 자료의 시점 기준입니다.
비트코인의 가격 변동이 예전보다 줄었더라도 주요 통화나 주가지수 수준으로 안정됐다는 뜻은 아닙니다. 10월 23일 CoinDesk 분석은 전날 기준 90일 실현변동성을 여러 자산과 비교했습니다.
실현변동성은 실제 가격 수익률이 얼마나 흩어졌는지 계산한 값입니다. 기사 속 수치는 연환산 값으로, 아래의 38%를 BTC가 38% 올랐다는 의미로 읽으면 안 됩니다.
이 글의 목차
변동성은 방향을 지운 가격 움직임의 크기
수익률은 얼마를 벌거나 잃었는지 설명하고, 변동성은 그 수익률이 얼마나 흔들렸는지 설명합니다. 큰 상승과 큰 하락이 번갈아 나타나면 최종 수익률이 작더라도 변동성은 높을 수 있습니다. 두 숫자를 구분해야 ‘안정됐다’는 표현의 의미가 분명해집니다.
OIC의 기술 설명은 변동성을 연환산한 일별 가격 변화의 표준편차로 설명합니다. 표준편차는 값이 평균 주변에 얼마나 흩어져 있는지를 요약하는 통계량입니다. 최악의 하루 손실이나 최대 낙폭 자체와는 다른 수치입니다.
실현변동성은 이미 일어난 가격 변화에서 계산합니다. 옵션 가격에서 역산한 내재변동성과도 구분해야 해요. 같은 날의 기사라도 한쪽은 과거 관측, 다른 쪽은 옵션 가격에 반영된 변동 기대를 다루면 서로 다른 질문에 답하고 있는 셈입니다.
같은 기간으로 비교한 수치
| 대상 | 90일 실현변동성, 연환산 |
|---|---|
| 비트코인 | 약 38% |
| 엔비디아 | 약 37% |
| 금 | 약 23.5% |
| S&P 500 | 약 11% |
| EUR/USD | 약 4.6% |
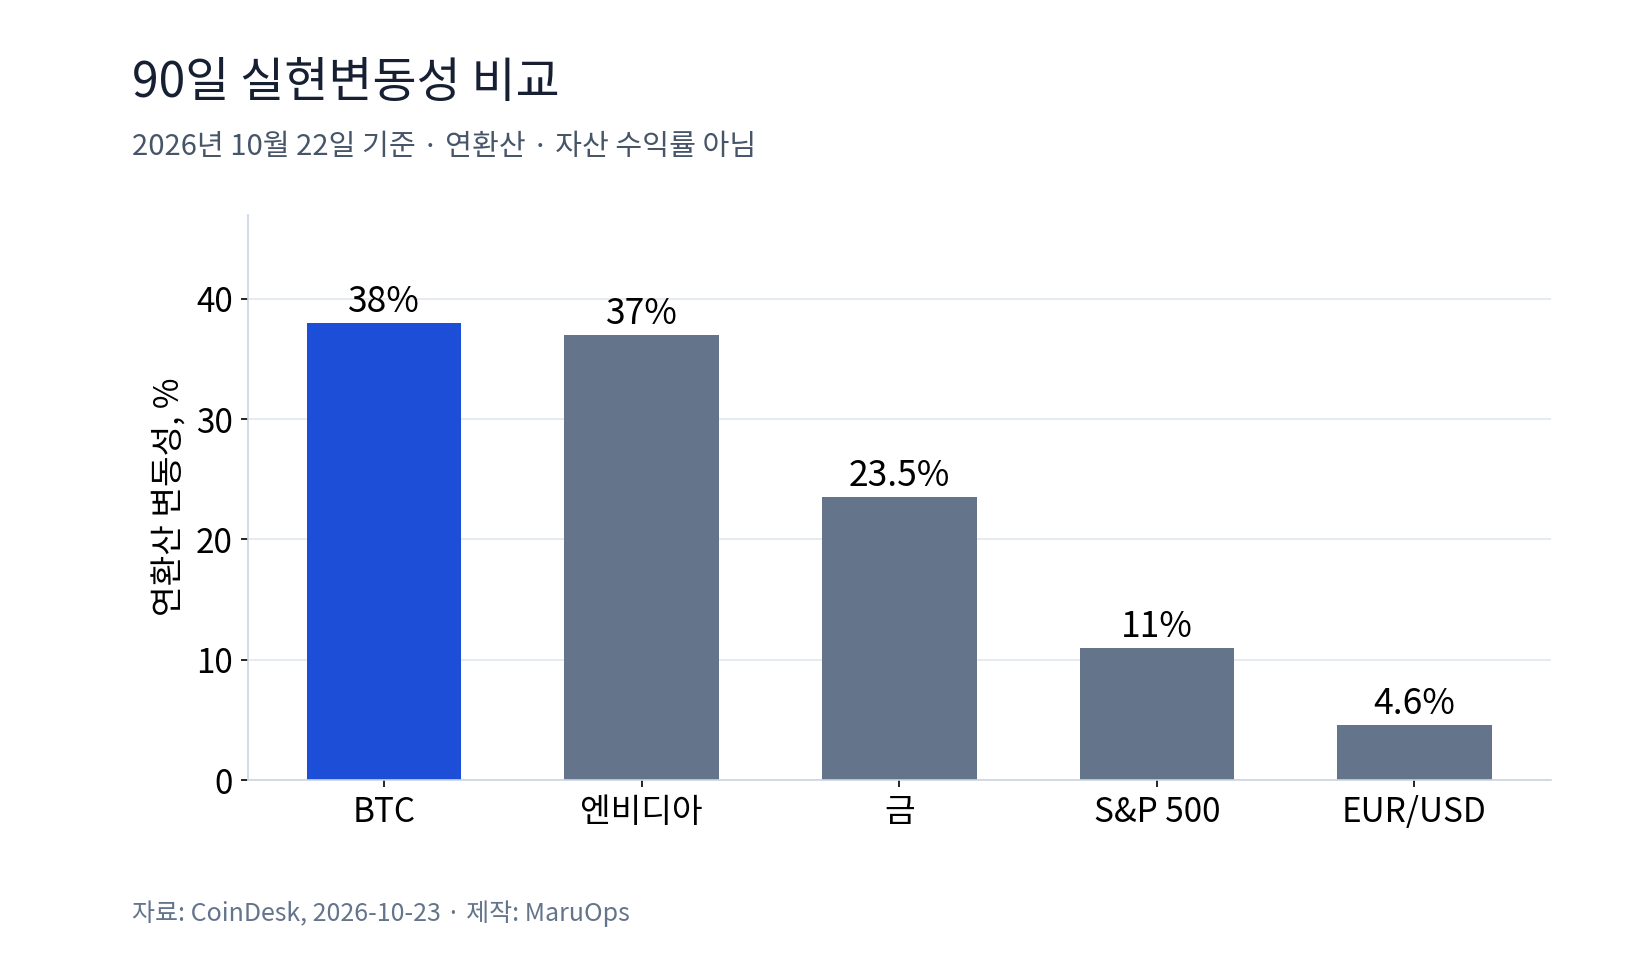
비트코인은 이 비교에서 엔비디아와 가까웠고 EUR/USD보다는 약 8배 높았습니다. 다만 이는 변동 폭의 비교이며 두 자산이 같은 방향으로 움직였다는 상관관계 분석은 아닙니다.
38%를 하루 변동 폭으로 나누는 예시
연환산 값에서 일별 표준편차를 거칠게 역산할 때에는 사용한 연간 관측일 수의 제곱근으로 나눕니다. 38%를 365의 제곱근으로 나누면 약 1.99%, 252의 제곱근으로 나누면 약 2.39%입니다. BTC와 주식의 거래 달력이 달라 계산 방식을 맞춰야 하는 이유가 드러납니다.
이 계산은 원 기사의 데이터 제공자가 어느 방식을 사용했는지 새로 확인한 결과가 아닙니다. 365일과 252일을 적용한 설명용 예시입니다. 또한 어느 쪽도 내일 가격이 반드시 그 범위 안에 머문다는 보장은 아닙니다. 변동성의 변화와 극단적인 가격 움직임은 별도 문제입니다.
비교 표에서 BTC 38%를 S&P 500의 11%로 나누면 약 3.45배, 금의 23.5%로 나누면 약 1.62배입니다. 같은 정의로 집계됐다는 전제 아래 흔들림의 상대 크기를 보여줄 뿐, 손실 확률이나 적정 투자 비중을 바로 산출하지는 않습니다.
기간이 바뀌면 숫자도 바뀐다
30일과 90일 지표는 포함하는 사건이 다릅니다. 계산에 쓰는 종가, 거래일과 연환산 방식이 달라도 결과가 달라질 수 있어요. 다른 사이트의 값을 나란히 놓을 때에는 기간과 정의를 맞춥니다.
가격이 덜 흔들렸다는 과거 관측은 앞으로의 최대 손실을 제한하지 않습니다. 이 비교는 BTC를 안정적인 통화나 저위험 자산으로 단순 분류하기 전에 실제 변동 폭을 확인하는 자료로 활용할 수 있습니다.
변동성이 낮아져도 보유 금액이 커지면 달러 기준 흔들림은 클 수 있습니다. 단순 예시로 자산의 하루 변화가 2%라면 1000달러 포지션에서는 20달러, 10만 달러에서는 2000달러입니다. 같은 비율의 위험이 개인에게 같은 생활상의 부담으로 느껴지는 것은 아닙니다. 이는 적정 투자액을 권하는 계산은 아닙니다.
여러 자산을 함께 보유할 때 전체 변동성은 각 자산 수치의 단순 합이 아닙니다. 비중과 동시 움직임이 함께 영향을 줍니다. BTC 38%와 금 23.5%를 더해 포트폴리오 변동성 61.5%라고 적으면 계산 대상이 잘못됩니다. 정확한 산출에는 같은 기준의 수익률 자료가 필요합니다.
또한 거래가 없는 시간의 처리 방식도 비교에 영향을 줄 수 있습니다. 24시간 거래 자산과 거래소 세션이 있는 주식의 일별 기준을 맞추는 일은 숫자 옆의 작은 주석이 아니라 비교의 전제입니다. 자료 제공자가 그 기준을 밝히지 않았다면 정밀한 상대 위험 배수에 지나친 확신을 두지 않습니다.
엔비디아와 비슷하다는 비교의 한계
두 자산의 변동성이 비슷해도 서로 오르는 날과 내리는 날이 다를 수 있습니다. 따라서 BTC와 엔비디아의 값이 가깝다는 사실만으로 두 자산을 함께 보유했을 때의 분산 효과를 계산할 수는 없습니다. 그 분석에는 수익률 사이의 상관관계와 포트폴리오 비중이 필요합니다.
후속 기사에서는 같은 90일 지표인지, 기준일이 같은지와 연환산 방식을 먼저 맞춥니다. 과거보다 낮아졌다는 장기 비교와 현재 다른 자산보다 높다는 횡단 비교는 동시에 성립할 수 있어요. 이번 자료가 말하는 변화는 특정 기간의 흔들림이 줄었다는 관측입니다. 이를 안정적인 통화나 손실이 제한된 상품이라는 평가로 넓히기에는 추가 근거가 필요합니다.
원문과 관련 자료
Options Industry Council: technical information on volatility



