보도 기준일: 2026-10-19 · 자료 확인: 2026-10-24 (한국 시간). 가격·잔액·상품 조건은 인용한 자료의 시점 기준입니다.
독일 Sparkassen 일부 은행이 10월 19일부터 기존 앱에서 비트코인 등 암호자산 거래를 제공하기 시작했습니다. 당일 보도는 DekaBank가 거래와 보관을 맡는 단계적 출시라고 설명합니다.
Deka 공식 상품 안내에서 지원 자산과 이용 조건을 확인할 수 있습니다. 모든 지역 Sparkasse에서 동시에 사용할 수 있는 서비스로 소개하면 실제 제공 범위를 넓혀 쓰게 됩니다.
이 글의 목차
앱의 편의와 자산 통제권을 나눠 보기
기존 은행 앱에서 거래하면 별도 거래 화면에 익숙해지는 부담은 줄어들 수 있습니다. 그러나 같은 화면에 현금과 BTC가 표시된다는 사실만으로 두 자산의 법적 성격이나 보장 범위가 같아지지는 않습니다. 이용자가 실제로 어떤 계약을 체결하는지가 더 중요합니다.
Deka 안내는 고객 자산을 공동 관리하는 지갑 구조와 허용된 서비스 사업자 주소로의 이전 조건을 설명합니다. 개인 지갑으로 자유롭게 보내는 사용 경험과 차이가 있으므로, 장기 보유 뒤 하드웨어 지갑으로 옮길 계획이 있다면 출금 조건부터 확인해야 합니다.
이 차이는 서비스가 좋다거나 나쁘다는 단순 평가보다 사용 목적의 문제입니다. 은행 내 매매 기록을 한곳에서 관리하려는 사람과 직접 결제·자가 보관을 원하는 사람은 필요한 기능이 다릅니다. 매수 가능 여부만 비교하면 자신에게 중요한 이전 기능을 빠뜨리기 쉽습니다.
은행 앱 안의 코인은 예금과 다르다
익숙한 앱에서 매수해도 비트코인의 가격 위험은 그대로 남습니다. 현금 예금에 적용되는 보장과 암호자산 보관의 법적 조건도 구분해야 합니다.
개인이 비밀키를 직접 관리하는 지갑과도 사용 방식이 다릅니다. 외부 전송 가능 대상과 개인 하드웨어 지갑으로의 출금 제한을 계약에서 확인해야 해요. 매수 버튼이 있다는 사실만으로 자유로운 온체인 출금이 가능하다고 볼 수 없습니다.
0.99유로를 비율로 바꾸면 보이는 차이
고정 수수료는 거래 금액이 작을수록 부담 비율이 커집니다. 아래는 보도된 건당 0.99유로를 주문 금액으로 나눈 계산입니다. 스프레드와 다른 비용을 빼고 계산한 값이므로 총거래비용표는 아닙니다.
| 주문 금액 | 0.99유로의 비중 |
|---|---|
| 10유로 | 9.9% |
| 50유로 | 1.98% |
| 100유로 | 0.99% |
| 1000유로 | 0.099% |
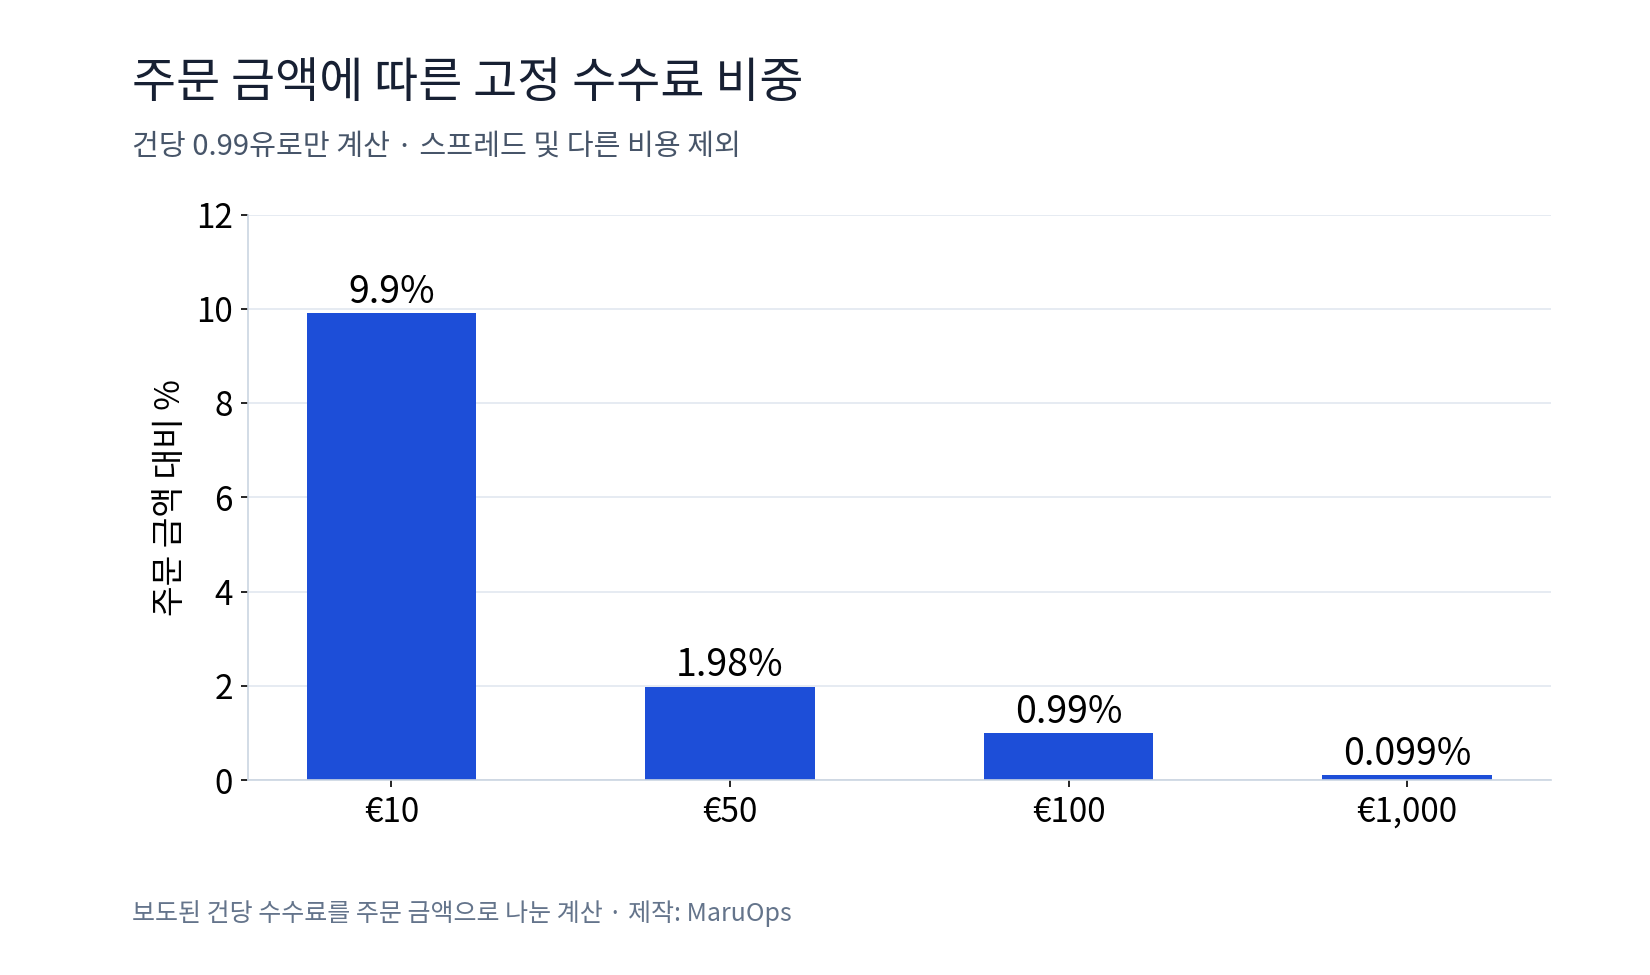
동일 가격에 사고팔고 매수·매도 모두 같은 고정 비용이 적용된다고 가정하면, 두 번의 수수료만 합쳐 1.98유로입니다. 100유로 거래에서는 원금의 1.98%에 해당합니다. 이는 실제 왕복 거래 결과가 아니라 비용 민감도를 보여주는 예시입니다. 화면에 표시된 수수료 외에 최종 매수·매도 가격 차이도 함께 봐야 합니다.
고정 수수료 다음에 볼 비용
보도된 주문 비용은 건당 0.99유로와 스프레드입니다. 스프레드는 매수·매도 호가의 차이 또는 기준 가격에 붙는 가격 차이를 뜻합니다. 주문 금액이 작으면 고정 수수료의 비중이 커질 수 있습니다.
서비스를 비교할 때에는 최종 체결 가격과 수수료, 보관과 이전 조건을 함께 봅니다. 거래 접근이 쉬워졌다는 변화와 실제 이용 비용을 별도로 확인하는 것이 좋습니다.
정기적으로 소액을 나누어 사는 이용자에게는 주문 횟수도 중요합니다. 가령 10유로 주문을 열 번 내면 고정 비용은 9.90유로, 100유로 주문을 한 번 내면 0.99유로입니다. 같은 총 매수 예정액에 대한 수수료 차이를 보여주는 예시이며, 매수 시점이 달라 생기는 가격 차이는 포함하지 않았습니다.
이 계산만으로 주문을 합치는 편이 항상 유리하다고 결론 내리지는 않습니다. 시점별 가격과 자신의 자금 계획도 달라지기 때문입니다. 다만 ‘수수료가 1유로도 안 된다’는 표현보다 주문 금액과 횟수에 대한 비율로 보는 편이 비용을 이해하는 데 정확합니다.
스프레드는 고정 수수료와 다른 항목이므로 한쪽만 무료여도 전체 비용이 0이라는 뜻은 아닙니다. 거래 전후의 최종 가격과 청구 내역을 확인해야 실제 비용을 비교할 수 있어요. 은행 앱이라는 익숙함이 이런 비교를 대신해 주지는 않습니다.
단계적 출시 소식을 이용 안내로 바꾸기 전
Sparkasse라는 공통 이름이 있어도 자신이 이용하는 지역 은행에서 서비스를 제공하는지 확인해야 합니다. 특정 날짜의 출시는 모든 고객 계정의 기능이 동시에 켜졌다는 뜻이 아닙니다. 앱 안내와 해당 은행의 제공 범위가 실제 이용 가능 여부를 결정합니다.
독자가 후속 자료에서 확인할 것은 대상 은행, 계약 상대방, 비용표와 이전 제한입니다. 지원 자산이 추가되더라도 BTC를 보관하는 방식이나 출금 규칙까지 함께 바뀌었다고 가정하지 않습니다. 이번 소식은 익숙한 은행 경로 안으로 암호자산 매매가 들어온 사례입니다. 편리해진 접근과 실제 비용·통제권을 따로 비교해야 변화가 자신의 이용 목적에 맞는지 판단할 수 있습니다.
원문과 관련 자료
Deka official product information



